クリック頂けると大変励みになります!
本ブログの筆者であるスパコンSEの、2026年9月時点のセミリタイア後の資産状況です。
今月は先月比マイナス101万円とまとまった額の下落となりました。少しばかり心配にはなる、かな…?
<目次>
セミリタイア後の資産・評価損益推移
というわけで、以下がセミリタイア計画を立ててからの資産の推移です。
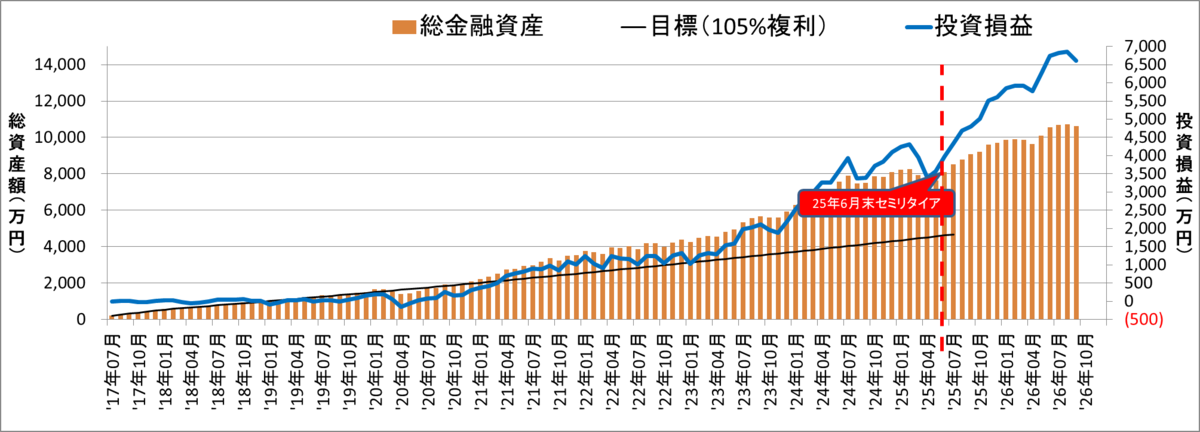
■グラフの説明・総金融資産:オレンジ色棒グラフ:投資信託・株の合計金額:左目盛(住宅ローン・不動産を除く)
・目標(105%複利):黒色直線:毎年440万円を投資に充て、年利105%を達成できたと仮定したライン。:左目盛
・投資損益:青色線グラフ:投資によって得られた損益:右目盛
なお、セミリタイア後には『自分の好きなことで稼ぐ』予定なので、それによる収入額に応じて支出額を臨機応変に変更することになります。
参考記事:筆者が41歳4500万円でセミリタイアした後の生活について
現在の資産状況
「すべての税率をゼロにしてくれー!!!」
「むり」
現在の総資産は10,637万円となりました(iDeCo除く)
状況を簡単に整理すると
- トータルの投資損益はプラス6,606万円
- 総資産は先月よりマイナス101万円
- セミリタイアした25年6月よりプラス2,543万円
となりました。
なお、
- iDeCo1,259万円を加えると11,896万円
- うち中期バケツ(4資産均等型)は3,520万円
となりました。
というわけで、実に5カ月ぶりの資産減となりました。
数日前にはSNS上で「資産が過去最高を更新!」といった声が聞こえていたので、期待しながら集計していたわけですが、我が家に関してはそうはいきませんでした。
それもそのはず、収入がほぼないのにも関わらずオルカンがここ数日不調であったからです。
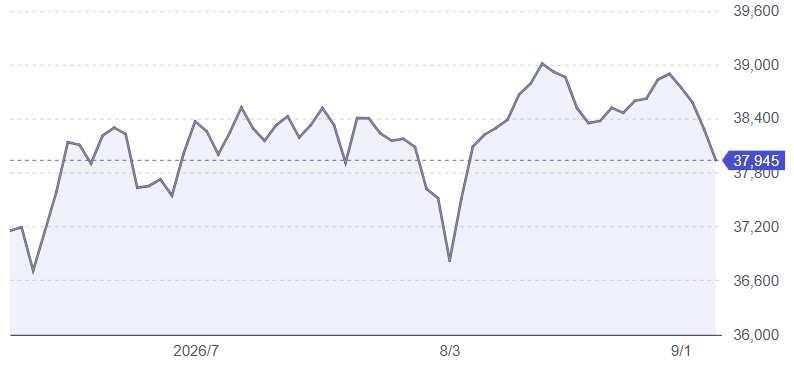
こうなった大きな要因の一つは『円高』で、以下グラフの通り9月2日ごろから急速に円高が進んだためです。
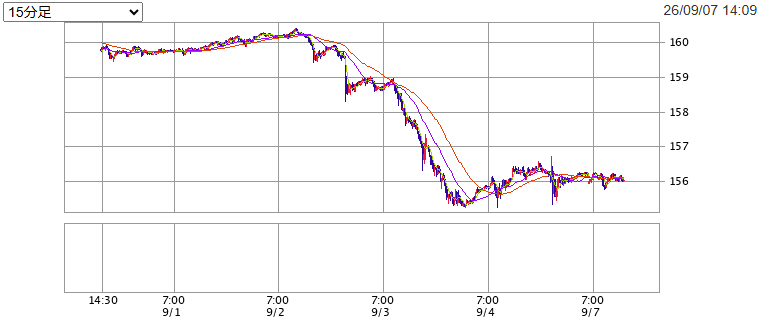
オルカンがポートフォリオの主要素である以上、為替の影響をダイレクトに受けるのは致し方のないことなのでしょう。
しかし、為替は株式と違って『長期的には値上がり(値下がり)を続ける』といった傾向が期待できるわけではありません。
また、例えば2012年~のように、3年で60%以上という急激な変動をすることもあります。
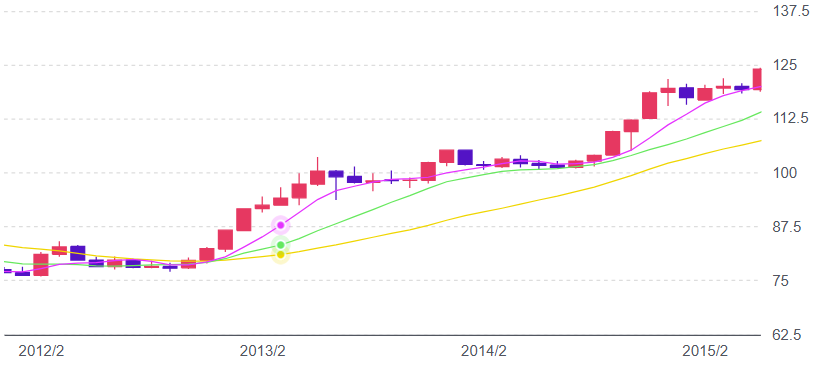
為替リスク怖い。
そこで、リスクコントロールのために国内資産が多めの4資産均等型を保有し、為替リスクを低減することが私の戦略の一つとなっております。
もちろん、『円高になったことがきっかけで国内株式安が進む』という可能性も十分に考えられますが、そこに備えて(円高時には上昇しやすい)国内債券もボチボチ入っているため、これにある程度の期待をしています。
とはいえ、『米国からの利上げ圧力によって金利の急上昇≒債券安』というパターンも十分に考えられますので、
「国内外、株式・債券に分散しているから大丈夫だろ!」
と短絡的に考えるのではなく、『すべての資産が暴落した』というケースも想定したおきたいと思います。
というわけで、いつも唱えている、
「現時点でおよそ1.2億円を保有しているので、暴落時には資産額が6000万円(半分)になるかもしれないが、恐れる必要はない。これでも十分に生きていける。」
を書いておきたいと思います。
実際に、6000万円あれば年金受給までやりくりできることは可能でしょうから、恐れることなく多くのリスク資産を取り付けたいと思います。
暴落おじさんの予言は絶対に当たらない。
------------
同じ能力を持つ方は以下バナーをクリックくださいませ。


ツイッターでは記事の公開を通知したり、投資に関係する記事を取り上げたりしています。よろしければフォローをお願いします!