クリック頂けると大変励みになります!
本ブログの筆者であるスパコンSEの、2026年8月時点のセミリタイア後の資産状況です。
(いつもは月の最初の週末時点で資産を確認していたのですが、今回は諸事情があって7月末時点を"8月初時点"とさせてもらいます)
今月は先月比プラス51万円とほぼ変動がなく、ほぼ横ばいといえるような結果となりました。ちょっと物足りませんね。
<目次>
セミリタイア後の資産・評価損益推移
というわけで、以下がセミリタイア計画を立ててからの資産の推移です。
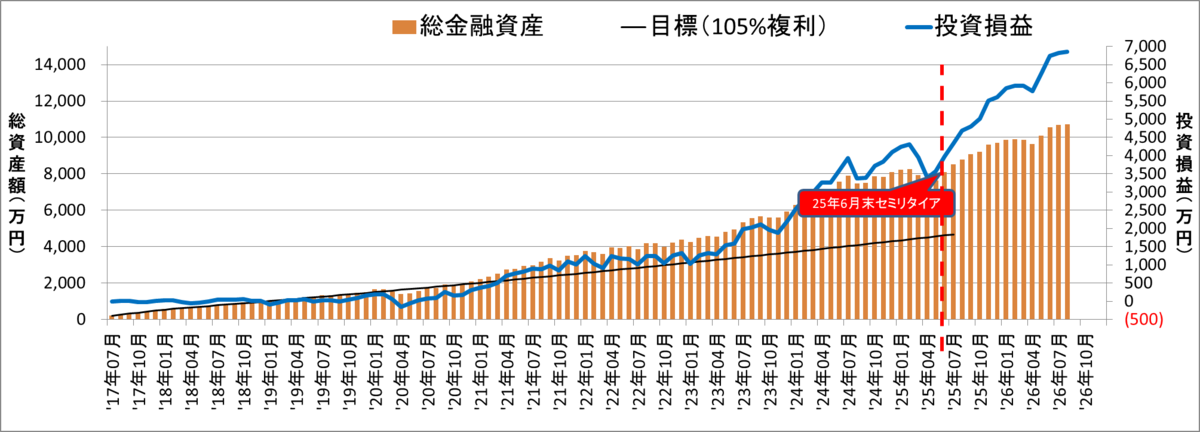
■グラフの説明・総金融資産:オレンジ色棒グラフ:投資信託・株の合計金額:左目盛(住宅ローン・不動産を除く)
・目標(105%複利):黒色直線:毎年440万円を投資に充て、年利105%を達成できたと仮定したライン。:左目盛
・投資損益:青色線グラフ:投資によって得られた損益:右目盛
なお、セミリタイア後には『自分の好きなことで稼ぐ』予定なので、それによる収入額に応じて支出額を臨機応変に変更することになります。
参考記事:筆者が41歳4500万円でセミリタイアした後の生活について
現在の資産状況
(朝4時に起きちゃったワイ。二度寝はしない(できない))
現在の総資産は10,738万円となりました(iDeCo除く)
状況を簡単に整理すると
- トータルの投資損益はプラス6,851万円
- 総資産は先月よりプラス51万円
- セミリタイアした25年6月よりプラス2,644万円
となりました。
なお、
- iDeCo1,270万円を加えると12,008万円
- うち中期バケツ(4資産均等型)は3,544万円
となりました。
というわけで、セミリタイアしているのにも関わらず4カ月連続の資産増となりました。
ただ、今月は冒頭で
今月は先月比+51万円とほぼ変動がなく、ほぼ横ばいといえるような結果となりました。ちょっと物足りませんね。
と書いた通り、地味な結果となりました。
…、というのが正直な感覚ではあるわけですが、『一か月で資産がプラス51万円』というのは、『そこそこ収入のある人が、1ヵ月の手取りをすべて貯蓄してやっと手に入る金額』であるはずです。
であるのにも関わらず「物足りませんね」とか言ってしまう感性となってしまったようです。
確かに、実際のところ株式市場が1%動くだけでも資産額が100万円以上変動することになるわけですから、『51万円の変動なんて誤差の範囲』という考え方は正常であるような気もします。
とくに、この感覚は『資産運用』にのみ当てはまるものなので、これが日常生活の支出に影響を及ぼしているわけではありません。
でも、なんかヤダ。
「物足りませんね」とか言ってしまう自分がヤダ。
「ヤダ」と言ったところで、この大きな資産変動を抑えるためには低リスク資産を増やすしかないわけですが、それによる低リターンかを受け入れることもできません。
「資産が大きく動くのもヤダし、リターンが小さいのもヤダ。」
まごうことなく私の本音です。
ただこれ、どちらも「ヤダ」と正直に言えるからこそ自分の資産構成を真剣に考えることができるのだとも言えます。
「資産がどれだけ変動しようと構わない!」と本音を通り越すほどに強気に考えていれば、株式100%アセットアロケーションにしつつ証券担保ローンを組んでいたかもしれませんし、
「リターンが小さくてもOK!」と実体以上に保守的に考えていれば、現金や債券ばかりのアセットアロケーションになっていたかもしれません。
つまり、「資産が増えてきたんだから、これくらいの変動はしょうがないよね~」と本音を押し殺して受けいれることなく、「あれもヤダ!」「これもヤダ!」と正直に考えることが、自分にあったポートフォリオを見つけるための良い方法であると私なんかは思うわけです。
その結果、現在では『収入がほとんどないくせに、全資産のうち80%がハイリスクハイリターンな株式』という状況にあります。
というわけで、いつも唱えている、
「現時点でおよそ1.2億円を保有しているので、暴落時には資産額が6000万円(半分)になるかもしれないが、恐れる必要はない。これでも十分に生きていける。」
を書いておきたいと思います。
これを本気で警戒することができれば、市場は私の警戒を裏切って好調であり続けてくれるでしょうから、声を大にして唱え続けたいと思います。
暴落おじさんの予言は絶対に当たらない。
------------
同じ能力を持つ方は以下バナーをクリックくださいませ。


ツイッターでは記事の公開を通知したり、投資に関係する記事を取り上げたりしています。よろしければフォローをお願いします!