
クリック頂けると大変励みになります!
私は、死亡時の資産がもっとも多い『ダイ・ウィズ・マキシマム』をになるであろうと想像しています。
これは『目指している』わけではなく、
- 何歳まで生きるか分からないから、金融資産からのリターンだけで生活費を賄い続けるべき。
- そのためには金融資産を減らしていくべきではないので、自然と死亡時の資産が最大にる。
と『仕方なくなってしまう』というのが正確な表現です。
もちろん、死期をある程度理解するような時期に陥ったら、消費だけでなく子孫への贈与や寄付など、資産を減らす方向に向かうのではないかと想像はしていますが、基本的には『ダイ・ウィズ・マキシマム』に近しい結果になるでしょう。
しょうがないよね~。
さて、『資産を減らさない方法』という言葉からまっさきに思い浮かぶのは『4%ルール』です。
4%ルールの元となったトリニティスタディでは『30年間資産が枯渇しなければ成功』としているため、そもそも『資産を減らさない方法』ではありません。
また、税や調査対象となった国、投資先などを考慮すると『FIRE後に資産を枯渇させないための方法』としては心もとないものとなっています。
しかし、過去の株式リターンは4%を超えていますし、多少なりとも収入源を確保できているので
「市場の好不調に合わせて支出額を調整すれば、4%くらいルールで資産を枯渇させずに運用できる可能性は高いだろう」
とボンヤリと考えています。
とはいえ、これはあくまでも『金融資産だけで生活費を賄う生活』を意識したものであり、
- 年金を受給しだした老後に必要な『資産の取り崩し額』はどれくらいなのだろうか?
については、あまり考えてきませんでした。
どうしても現在の生活にばかり目が向いてしまい、遠い先に感じる『老後』については考えが至っておらず、「年金があるからそんなに資産を取り崩さなくても良いんだろうな~」とまでは思ってはいたわけですが、具体的な金額についてはあまり気にしないままここまできました。
しかし、つい最近
「120歳まで生きるのなら、年金受給(仮に65歳とする)まで残り23年、年金受給から55年も人生があるじゃん!」
「老後の人生の方が長いじゃん!!そっちがメインじゃん!」
と、ふと気づいたわけです。
というわけで、ざっくりと金額を計算してみることしました。
私の年金
マイナポータル経由でねんきんネットを参照、受給予定の年金額を確認したところ、
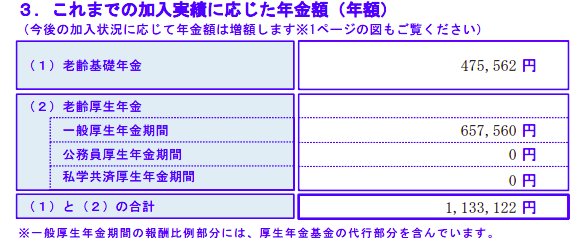
と、現時点の納付でも113万円/年ほど受給予定であることが分かります。
ちなみに、これまでの納付額は以下の通りなので、
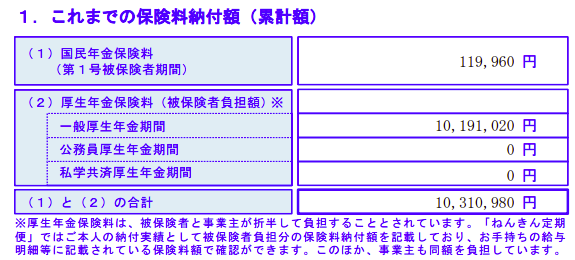
- (雇用主負担を除いて)約1,031万円納付した
- 受給額は年間113万円ほどの予定
- よって、10年間受給すれば元がとれる
という計算になります。
インフレを加味していないとはいえ、『障害』『長生き』というリスクに対する保険機能を持ちつつもこの結果ですから、悪くない、どころか55年間以上の年金受給を予定している私にとってとても割りが良いうように感じます。(ここら辺はねんきんネットから気楽に確認できるの興味のある方はどうぞ)
さらに、基礎年金はこのまま65歳まで支払い続ける予定なので、将来的には満額である85万円/年ほどを受給できるようになる予定(付加年金を払っているのでもう少し増えますが)で、この分を加算すると『年間150万円ほどの年金受給が期待できる』ことになります。
パートナーもこれに近しい額が期待できそうなので、年間300万円ほどの受給が期待でき、ここから保険料を支払うと、ざっくり
- 年間280万円ほどの使えるお金が手に入る
ことになります。
あれ~、むちゃくちゃ大きいぞ。
わが家の老後生活
さて、現在のわが家の純収支(支出-収入)は400万円ほどです。
よって、このまま年金生活に突入して年間280万円を受給するようになると、支出の70%ほどが年金で賄えることになります。
あらためて、年金大きすぎじゃね?
さらに『老後の収支』をもう少し深掘りすると、
- 年100万円ほどの住宅ローンを完済している
- 太陽光発電の60万円/年の固定買取が終わっている
の2点が大きな変化点としてありますので、これを加味(太陽光発電が固定買取後どうなるのか不確かなのでゼロとする)すると、
- 年間収支はマイナス360万円
- 年金収入は280万円
- 不足分は80万円
となります。
これを4%ルールにあてはめると、
- 毎年80万円の不足分をカバーするには、2000万円の資産があればいい
と、図らずも『老後2000万円問題』と同じ数値が登場しました。
いちおう言っておきますが
無理やり数値を合わせにいったわけではありません。
わが家は『平均的な支出をしている家庭』との認識でしたが、ここまで数値がぴったり合ってくるとは驚きです。
計画と計算と
さて、冒頭でも書いた通り、我が家はダイ・ウィズ・マキシマムになる可能性が高いと考えています。老後に向けて資産を増やす予定はありませんが、減らさないようにコントロールしようとは考えています。
よって、
- 1.2億円以上を保有して老後に突入する
- しかし、老後に必要な額は2000万円
と、『自身の考えていた計画』と『計算した必要額』とに大きな乖離があることが分かりました。ここら辺、なんちゃってFP所有者の面目躍如といったところでしょうか(?)
とはいえ、この結果を真に受けて「65歳までにもっとお金を使ってもいいじゃん!」と考えるつもりはありません。
それは、
- インフレ(&マクロ経済スライド)による実質受給額の減少が心配だから
- 投資によるリターンが保証されているわけではないから
という真っ当な理由もありますが、
「なんか不安だから」
が本当なところであります。
定番な文句でもある
「お金は使うためのものであり、余らせているお金に意味はない」
は確かにそうですし、私もそう思いますが、それでも『漠然とした将来の不安を和らげるアイテムとして、”十分にゆとりをもった資産”はとても有効である』なんてことを思います。
よって、今回の記事を通じて
「かなりゆとりあるじゃん!」
「これなら資産を大きく減らすような時代に遭遇しても大丈夫だね!」
と自分に語り掛けることを主な目的としました。
比較的に不安を感じやすいタイプではありますが、よほどのケースがない限り大丈夫だと言えそうで安心しています。
最後に
さて、この記事では基本的に「老後に向けてあんまりお金はいらないね」という結論に向かって書いてきたわけですが、あくまでもこれはわが家のケースであり、
- 厚生年金の加入期間がそこそこある
- 老後に至る前に住宅ローンを完済している
という条件がそろっているからです。
仮に、
- 厚生年金加入なし
- 賃貸で年間100万円の支出を継続
であった場合、
- 年間収支はマイナス460万円
- 年金収入は170万円
- 不足分は290万円
- 4%ルールで賄うには7250万円必要
と、上記で計算した『年間の不足分は80万円、金融資産が2000万円必要』の3.6倍もの金額を自力で確保する必要がでてきてしまいます。
あぶねぇ。
もちろんこれでも計算上は対応可能なわけですが、『年間の不足分は80万円、金融資産がが2000万円必要』と比べると安心感がまったく違います。
特に『持ち家』の効用は大きく、
- 住宅費(わが家の場合は年間100万円)の支出が消える
という大きなメリットに加え、
- 老後に賃貸を借りるのは難しいという問題を回避できる
という点においても優れたモノとなってくれます。
持ち家には、『隣人問題』や『転勤』『災害リスク』などの懸念があり、ある意味でとてもリスクの大きなガチャではあります。
しかし『リスクが大きい分だけ、当たった時のリターンが大きい』という投資らしい側面も持っています。
隣人に恵まれ、転勤リスクもない我が家にとって、この投資は大成功であったと言えるでしょう。
素晴らしきかな、年金&持ち家。
本記事の内容が、本ブログの賢明なる読者達に届けば幸いです。
------
あなたのクリックが本ブログの評価を決定します。以下バナーをクリック頂けると嬉しいです。よろしくお願いします!


匿名の質問箱もご利用ください

ツイッターでは記事の公開を通知したり、投資に関係するニュースを取り上げたりしています。よろしければフォローをお願いします!